Czy brak przeglądu blokuje wypłatę z OC i AC?
Stan prawny na: 2026-05-15
Brak ważnego badania technicznego nie oznacza automatycznie, że poszkodowany nie dostanie odszkodowania z OC sprawcy. Ubezpieczyciel co do zasady wypłaca świadczenie z obowiązkowej polisy OC, a regres wobec kierującego jest możliwy tylko w przypadkach przewidzianych w ustawie.
Inaczej wygląda autocasco. AC jest ubezpieczeniem dobrowolnym, dlatego o wypłacie za uszkodzenia własnego auta decydują ogólne warunki ubezpieczenia oraz to, czy brak przeglądu lub zły stan techniczny pojazdu miał związek z kolizją.
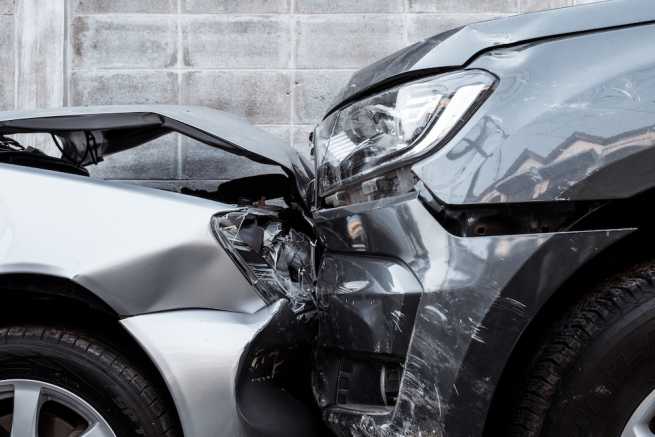
- Brak ważnego badania technicznego nie pozbawia poszkodowanego prawa do odszkodowania z OC sprawcy kolizji.
- Ubezpieczyciel może żądać zwrotu wypłaconego odszkodowania z OC tylko w ustawowych przypadkach, a sam brak przeglądu nie jest wymieniony w art. 43 ustawy.
- Przy AC decydują OWU, czyli warunki konkretnej polisy, oraz związek między stanem technicznym auta a powstaniem szkody.
- Jeżeli przyczyną zdarzenia było wymuszenie pierwszeństwa, a nie niesprawność pojazdu, sam brak przeglądu zwykle nie powinien przesądzać o odmowie wypłaty.
OC sprawcy a brak ważnego badania technicznego
W opisanej sytuacji najważniejsze jest rozróżnienie dwóch polis: obowiązkowego OC posiadaczy pojazdów mechanicznych oraz dobrowolnego AC. OC chroni przede wszystkim poszkodowanego, a nie sprawcę. Jeżeli kierujący pojazdem spowodował kolizję, poszkodowany zgłasza szkodę do ubezpieczyciela OC pojazdu sprawcy i co do zasady powinien otrzymać odszkodowanie.
Sam brak ważnego badania technicznego pojazdu sprawcy nie jest podstawą do odmowy wypłaty odszkodowania osobie poszkodowanej. Ubezpieczyciel OC nie może przerzucić na poszkodowanego ryzyka związanego z tym, że pojazd sprawcy nie miał aktualnego przeglądu. W sprawach ubezpieczeniowych trzeba osobno ustalić: przedawnienie odszkodowania z OC sprawcy.
Znaczenie może mieć natomiast to, czy pojazd był faktycznie niesprawny i czy ta niesprawność miała wpływ na powstanie szkody. W opisanym przypadku policja wskazała jako przyczynę wymuszenie pierwszeństwa i ukarała kierującego mandatem. Taki mandat nie rozstrzyga całej odpowiedzialności cywilnej w sposób absolutny, ale w praktyce jest istotnym dowodem przebiegu zdarzenia.
Masz problem prawny podobny do opisanego w artykule?
Opisz swoją sprawę prawnikowi ›Wycena zwykle w ciągu 2 godzin • Zadanie pytania do niczego nie zobowiązuje
Kiedy ubezpieczyciel może dochodzić regresu z OC?
Regres ubezpieczeniowy oznacza, że ubezpieczyciel najpierw wypłaca odszkodowanie poszkodowanemu, a następnie żąda zwrotu tej kwoty od kierującego. W przypadku obowiązkowego OC komunikacyjnego takie żądanie nie jest dowolne. Ustawa przewiduje zamknięty katalog sytuacji, w których zakład ubezpieczeń może dochodzić zwrotu wypłaconego odszkodowania.
Zgodnie z art. 43 ustawy o ubezpieczeniach obowiązkowych zakładowi ubezpieczeń przysługuje prawo dochodzenia od kierującego pojazdem zwrotu odszkodowania wypłaconego z OC, jeżeli kierujący:
- wyrządził szkodę umyślnie, w stanie po użyciu alkoholu, w stanie nietrzeźwości albo po użyciu określonych środków odurzających lub podobnych substancji,
- wszedł w posiadanie pojazdu wskutek popełnienia przestępstwa,
- nie miał wymaganych uprawnień do kierowania pojazdem, poza wyjątkami dotyczącymi ratowania życia, mienia albo bezpośredniego pościgu za sprawcą przestępstwa,
- zbiegł z miejsca zdarzenia.
Na tej liście nie ma samego braku ważnego badania technicznego. Oznacza to, że jeżeli jedynym problemem jest nieważny przegląd, a nie zachodzi żadna z ustawowych przesłanek regresu, ubezpieczyciel nie powinien żądać od kierującego zwrotu świadczenia wypłaconego poszkodowanemu z OC.
AC bez przeglądu technicznego
Autocasco działa inaczej niż OC. Jest to ubezpieczenie dobrowolne, a jego zakres wynika z umowy oraz ogólnych warunków ubezpieczenia. Dlatego odpowiedź na pytanie, czy właściciel auta otrzyma odszkodowanie z AC mimo braku ważnego badania technicznego, wymaga sprawdzenia OWU konkretnej polisy.
W praktyce w OWU często pojawiają się postanowienia dotyczące stanu technicznego pojazdu, obowiązku posiadania ważnych badań technicznych oraz wyłączeń odpowiedzialności. Nie oznacza to jednak automatycznie, że każde opóźnienie w badaniu technicznym pozbawia prawa do świadczenia z AC.
Kluczowe znaczenie ma zwykle związek przyczynowy. Jeżeli samochód nie miał ważnego przeglądu, ale był sprawny, a szkoda powstała wskutek wymuszenia pierwszeństwa, nieprawidłowego manewru lub zachowania innego uczestnika ruchu, odmowa wypłaty z AC tylko z powodu braku pieczątki w dokumentach może być kwestionowana. Jeżeli natomiast przyczyną kolizji były niesprawne hamulce, wadliwe oświetlenie, zużyte opony lub inna usterka, której badanie techniczne mogłoby dotyczyć, pozycja ubezpieczyciela jest znacznie silniejsza.
Czy właściciel auta zapłaci z własnej kieszeni?
W odniesieniu do szkody wyrządzonej osobie trzeciej z własnej kieszeni zasadniczo nie powinno się płacić tylko dlatego, że pojazd nie miał ważnego badania technicznego. Poszkodowany powinien kierować roszczenie do ubezpieczyciela OC pojazdu sprawcy.
Ryzyko finansowe właściciela lub kierującego może pojawić się w trzech głównych sytuacjach. Po pierwsze, gdy zachodzi jedna z ustawowych przesłanek regresu z OC, na przykład kierujący był nietrzeźwy albo uciekł z miejsca zdarzenia. Po drugie, gdy w zakresie AC OWU przewidują wyłączenie odpowiedzialności i ubezpieczyciel potrafi wykazać, że stan techniczny pojazdu miał wpływ na szkodę. Po trzecie, gdy część kosztów nie mieści się w zakresie ochrony, na przykład z powodu udziału własnego, amortyzacji części lub innego ograniczenia z umowy AC.
Brak badania technicznego może też powodować konsekwencje administracyjne i praktyczne, niezależne od ubezpieczenia. Policja może zatrzymać dowód rejestracyjny albo skierować pojazd na badanie, a dalsze korzystanie z auta bez dopuszczenia do ruchu może generować kolejne problemy. Dlatego nawet jeśli sama wypłata z OC nie jest zagrożona, badanie techniczne należy uzupełnić jak najszybciej.
Co zrobić po kolizji, gdy auto nie miało przeglądu?
Po pierwsze, należy zgłosić szkodę do właściwego ubezpieczyciela. Szkodę osoby poszkodowanej zgłasza się z OC sprawcy, a własne uszkodzenia pojazdu można zgłosić z AC, jeżeli polisa obejmuje taki przypadek.
Po drugie, warto zabezpieczyć dokumenty: notatkę policyjną albo oświadczenie uczestników, zdjęcia pojazdów, potwierdzenie mandatu, polisę OC i AC, OWU, korespondencję z ubezpieczycielem oraz dokumentację naprawy. Przy sporze o AC szczególnie ważna może być opinia rzeczoznawcy dotycząca tego, czy pojazd był technicznie sprawny i czy ewentualna usterka miała wpływ na kolizję.
Po trzecie, w razie odmowy wypłaty z AC albo zaniżenia odszkodowania należy zażądać pisemnego uzasadnienia. Ubezpieczyciel powinien wskazać konkretną podstawę z OWU oraz wyjaśnić, dlaczego uważa, że brak badania technicznego lub stan auta uzasadnia odmowę albo ograniczenie świadczenia.
Podsumowanie
Brak ważnego badania technicznego nie blokuje wypłaty odszkodowania z OC osobie poszkodowanej. Nie stanowi też samodzielnej ustawowej podstawy regresu wobec kierującego. Inaczej należy oceniać AC, ponieważ tutaj decyduje treść umowy, OWU oraz wpływ stanu technicznego pojazdu na powstanie szkody.
W opisanym stanie faktycznym, jeżeli przyczyną kolizji było wymuszenie pierwszeństwa przez kierującego, a nie niesprawność samochodu, poszkodowany powinien otrzymać odszkodowanie z OC. Wypłata z AC za własne auto jest możliwa, ale wymaga sprawdzenia warunków polisy i stanowiska ubezpieczyciela.
Przykłady
Poniższe przykłady pokazują, kiedy brak ważnego badania technicznego nie wpływa na wypłatę oraz kiedy może stać się realnym problemem przy AC.
Kierowca nie zauważył znaku ustąp pierwszeństwa i doprowadził do stłuczki. Jego samochód nie miał ważnego badania technicznego od kilku tygodni, ale z dokumentacji wynikało, że auto było sprawne, a przyczyną zdarzenia był błąd kierowcy. Poszkodowany otrzymał odszkodowanie z OC sprawcy, a sam brak przeglądu nie dał ubezpieczycielowi podstaw do regresu.
Właściciel zgłosił szkodę z AC po uderzeniu w barierę. Ubezpieczyciel ustalił, że pojazd od dawna miał poważną niesprawność układu hamulcowego, a brak badania technicznego nie był tylko formalnością. Jeżeli OWU przewidywały wyłączenie odpowiedzialności w takiej sytuacji, odmowa wypłaty z AC mogła być uzasadniona.
Pojazd poszkodowanej nie miał ważnego przeglądu, ale to inny kierowca wjechał w jej samochód na czerwonym świetle. Ubezpieczyciel sprawcy nie powinien odmawiać wypłaty z OC tylko dlatego, że auto poszkodowanej nie miało aktualnego badania technicznego. Znaczenie miałoby dopiero wykazanie, że stan jej auta przyczynił się do rozmiaru szkody.
FAQ
Czy poszkodowany dostanie odszkodowanie z OC, jeśli auto sprawcy nie miało przeglądu?
Tak, co do zasady poszkodowany powinien otrzymać odszkodowanie z OC sprawcy. Brak ważnego badania technicznego pojazdu sprawcy nie jest samodzielną podstawą odmowy wypłaty z obowiązkowego OC.
Czy ubezpieczyciel może żądać zwrotu odszkodowania z OC z powodu braku przeglądu?
Sam brak przeglądu nie został wymieniony w art. 43 ustawy jako przesłanka regresu. Regres może pojawić się w szczególnych sytuacjach, na przykład przy nietrzeźwości kierującego, braku uprawnień, ucieczce z miejsca zdarzenia albo umyślnym wyrządzeniu szkody.
Czy AC wypłaci odszkodowanie za auto bez ważnego badania technicznego?
To zależy od OWU i okoliczności szkody. Jeżeli brak badania był tylko formalnym uchybieniem, a auto było sprawne i stan techniczny nie miał wpływu na zdarzenie, odmowę można kwestionować. Jeżeli jednak niesprawność pojazdu przyczyniła się do kolizji, ubezpieczyciel może powołać się na wyłączenia z umowy.
Czy mandat za kolizję przesądza o wypłacie odszkodowania?
Mandat jest ważnym dowodem, ale nie zawsze kończy spór z ubezpieczycielem. Zakład ubezpieczeń nadal może badać przebieg zdarzenia, zakres szkody i postanowienia umowy AC. W sprawach OC mandat zwykle ułatwia ustalenie odpowiedzialności sprawcy.
Co zrobić, gdy ubezpieczyciel odmówi wypłaty z AC?
Należy zażądać pisemnego uzasadnienia, sprawdzić wskazane postanowienia OWU i ocenić, czy ubezpieczyciel wykazał związek między brakiem przeglądu a szkodą. Jeżeli odmowa jest ogólna albo oparta wyłącznie na formalnym braku badania, warto rozważyć reklamację.
Potrzebujesz pomocy w swojej sprawie?
Opisz swoją sprawę prawnikowi ›
Wycena zwykle w ciągu 2 godzin
Zadanie pytania do niczego nie zobowiązuje
Źródła:
- Ustawa z dnia 22 maja 2003 r. o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych - Dz.U. 2003 nr 124 poz. 1152
- Ustawa z dnia 20 maja 1971 r. - Kodeks wykroczeń, Dz.U. 1971 nr 12 poz. 114

O autorze: Marek Gola
Radca prawny, doktorant w Katedrze Prawa Karnego Procesowego na Wydziale Prawa i Administracji Uniwersytetu Śląskiego, zdał aplikację radcowską w Okręgowej Izbie Radców Prawnych w Katowicach. Specjalizuje się w szczególności...
>> więcej informacji o autorze